
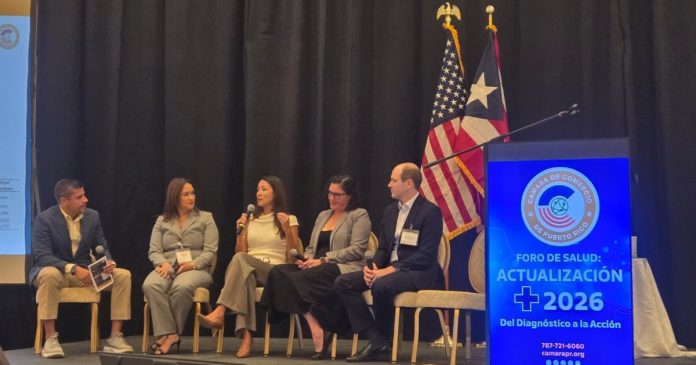
Durante un panel de la Cámara de Comercio de Puerto Rico, actuarios y ejecutivos advierten que la alta dependencia en fondos federales restringe las opciones de las PyMEs locales frente al modelo estadounidense
La disparidad en la estructura y el financiamiento de los planes de salud entre Puerto Rico y los Estados Unidos continentales coloca a las empresas locales en un dilema operacional cada vez más estrecho. Mientras que en los estados los empleados absorben deducibles promedio que sobrepasan los $1,733 anuales y límites de gasto de bolsillo de hasta $12,000, en la isla los patronos continúan absorbiendo el costo para mantener deducibles bajos de entre $0 y $500, bajo un esquema que depende críticamente de fondos públicos.
El contraste fue el eje central del panel “Puerto Rico y EE. UU.: Misma Necesidad, Distinto Menú de Beneficios”, moderado por el licenciado Luis E. Pizarro Otero en la convención de la Cámara de Comercio de Puerto Rico.
Te puede interesar: Pablo José Hernández confía en extender fondos federales de salud
El actuario principal de Triple-S Salud, José R. Carlo Becerra, explicó que el sistema de salud puertorriqueño opera sobre un balance singular: el 87% de los recursos económicos proviene de Medicare y Medicaid, mientras que apenas el 12% entra mediante primas de seguros comerciales pagadas por patronos y empleados privados (unos $2,000 millones).
“Cualquier cambio que ocurra en el sistema, ya sea Medicaid o Medicare, va a tener repercusiones en el bolsillo de las personas trabajadoras o de las mismas empresas que están pegando con costos diferentes que les suben todos los días”, sostuvo Carlo Becerra al advertir la fragilidad del segmento privado ante ajustes federales.
Por su parte, la actuaria consultora de Milliman, Inc., Pamela Laboy, detalló que en el mercado continental el 63% del sistema se costea a través del sector comercial, donde predominan los planes con deducibles altos vinculados a Cuentas de Ahorro de Salud (Health Savings Accounts o HSA), esquema utilizado por el 29% de la fuerza laboral estadounidense.
Lee:Farmacias especializadas: el aliado clave para tratamientos seguros y sin interrupciones
En Puerto Rico, sin embargo, la falta de legislación e infraestructura contributiva para cuentas HSA deja a los patronos sin este amortiguador fiscal. De acuerdo con los datos presentados en el cónclave, mientras una prima anual individual en Estados Unidos alcanza en promedio los $9,800 con deducibles de cuatro cifras, en la isla ronda los $2,640 con acceso casi inmediato a consultas y servicios sin deducibles onerosos.
Esa discrepancia cultural y económica la experimentan a diario las empresas con presencia en ambos mercados. Rosa Del Carmen Vega Matías, vicepresidenta y líder de Programas y Beneficios Corporativos de Popular, Inc., subrayó el reto de diseñar paquetes uniformes que no desmotiven al personal.
“El reto mayor que nosotros tenemos como patronos, tanto en Puerto Rico como en Estados Unidos, es cómo mantenemos una oferta de beneficios competitiva, cómo nos aseguramos a través de esta oferta de atraer y retener el mejor talento”, señaló Vega Matías.
Dado que más del 85% de los patronos en Puerto Rico son pequeñas y medianas empresas con escaso poder de negociación individual, el panel concluyó que el autoaseguramiento (self-funding), el financiamiento nivelado (level-funding) y las cubiertas grupales mediante gremios como la Cámara de Comercio y el Centro Unido de Detallistas seguirán siendo la principal vía para evitar que la inflación médica termine encareciendo directamente la nómina de los empleados.
